BoursoVie : + 2 % de bonus sur le fonds euros Euro Exclusif pour 2027

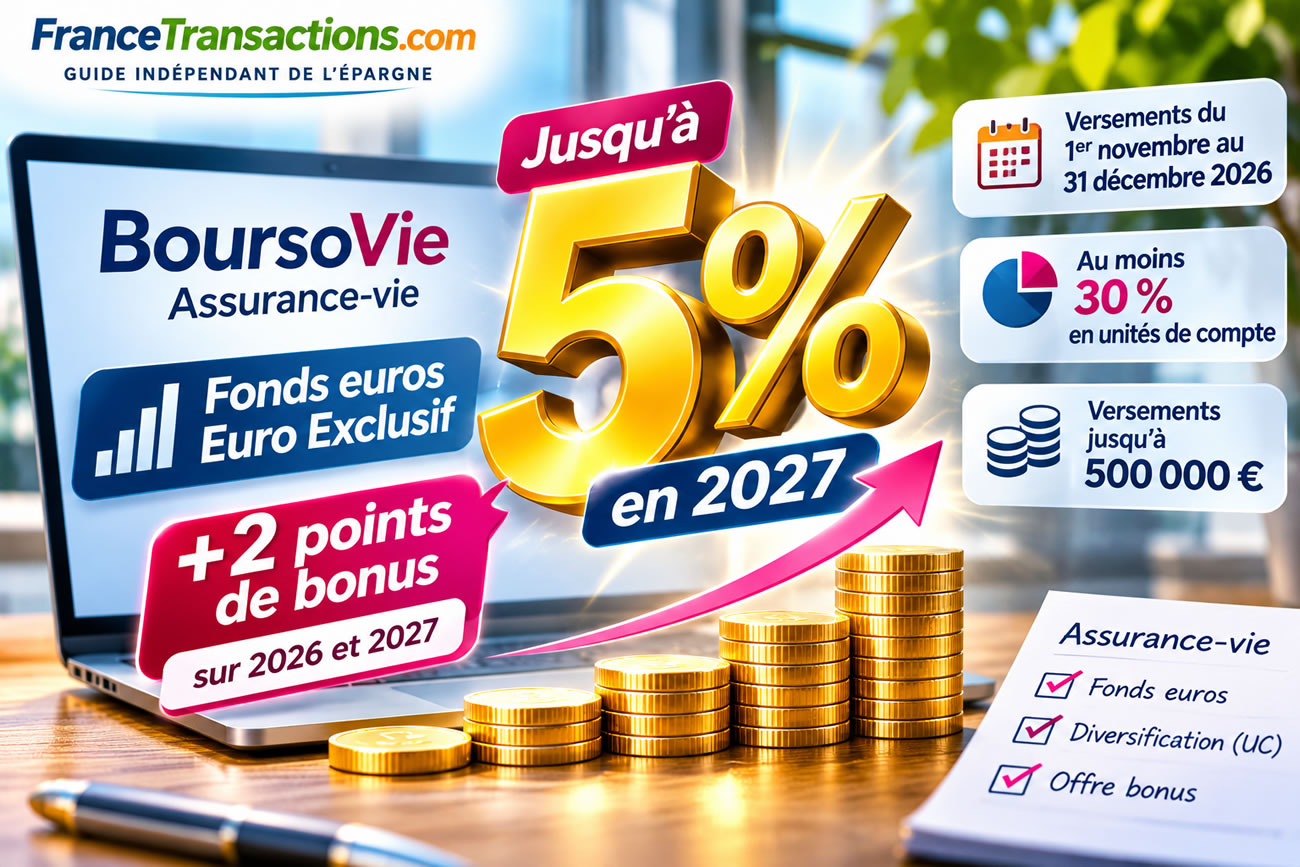
BoursoBank lance une nouvelle offre de bonification sur le fonds en euros Euro Exclusif de son contrat d’assurance-vie BoursoVie. Les versements effectués du 1er novembre au 31 décembre 2026 peuvent bénéficier d’un bonus de rendement de 2 points en 2026 et en 2027. Le rendement visé atteint ainsi 5 % net de frais de gestion, avant prélèvements sociaux et fiscaux. Une offre séduisante sur le papier, mais qui impose d’investir au moins 30 % du versement en unités de compte, avec un risque de perte en capital.
BoursoVie : un bonus de rendement de 2 points sur Euro Exclusif
BoursoBank relance les offres de taux boostés sur les fonds en euros. Pour tout versement initial ou libre réalisé entre le 1er novembre et le 31 décembre 2026 inclus, le fonds en euros Euro Exclusif, assuré par Generali Vie, peut bénéficier d’une bonification de rendement de 2 points pour les années 2026 et 2027. Cette majoration vient s’ajouter au taux de participation aux bénéfices normalement servi sur le fonds. Le taux de base d’Euro Exclusif ayant atteint 3 % en 2025, BoursoBank affiche ainsi un objectif de rendement de 5 % net de frais de gestion, hors prélèvements sociaux et fiscaux. Attention, ce taux de 5 % constitue uniquement une hypothèse commerciale, calculée à partir du rendement passé du fonds. Il ne s’agit pas d’un taux garanti pour 2026 ou 2027. La bonification elle-même reste soumise aux conditions de l’opération.
30 % d’unités de compte obligatoires pour bénéficier du bonus
C’est la principale contrepartie de cette offre. Pour bénéficier des 2 points supplémentaires, au moins 30 % du versement doivent être investis sur des supports en unités de compte, au moment de l’investissement mais également au 31 décembre de chacune des années concernées. Les supports en gestion libre, en gestion pilotée ainsi que le fonds croissance Générations Croiss@nce Durable peuvent entrer dans cette proportion. Un épargnant effectuant un versement de 10 000 euros pourra ainsi placer 7 000 euros sur Euro Exclusif et devra investir au moins 3 000 euros sur des supports non garantis en capital. Le bonus ne s’applique qu’à la fraction investie sur Euro Exclusif. Autre subtilité : la proportion d’unités de compte doit être respectée aux dates de contrôle. Une baisse des marchés financiers pourrait donc modifier la répartition du contrat et compromettre l’éligibilité au bonus, même sans arbitrage volontaire de l’épargnant. Les modalités précises de contrôle doivent être vérifiées dans la notice contractuelle.
Jusqu’à 5 % sur le fonds euros, mais pas sur l’ensemble du versement
Le taux de 5 % mis en avant par BoursoBank ne doit pas être confondu avec le rendement global du versement. Prenons un exemple : pour 10 000 euros investis, dont 7 000 euros sur Euro Exclusif et 3 000 euros sur des unités de compte, un rendement hypothétique de 5 % sur le fonds euros représenterait 350 euros d’intérêts sur une année pleine. Mais les 3 000 euros investis en unités de compte peuvent progresser comme diminuer, selon l’évolution des marchés financiers. Une baisse de 15 % de cette poche représenterait une perte de 450 euros, supérieure aux intérêts de 350 euros générés par le fonds euros dans cet exemple. L’opération afficherait alors une performance globale négative, avant même les éventuels frais et prélèvements. Le rendement annoncé ne doit donc pas masquer le risque supporté sur la partie non garantie du contrat.
Une offre limitée à 500 000 euros par versement
La bonification est accessible dès le premier euro, pour les versements éligibles inférieurs ou égaux à 500 000 euros. Au-delà de ce montant, le versement ne bénéficie pas de l’opération commerciale. Les versements libres programmés sont exclus : seuls les versements initiaux et les versements libres ponctuels sont concernés. Les fonds versés ne doivent pas provenir d’un rachat réalisé sur un contrat Generali. Les transferts Pacte sont également exclus. Pour être retenu, le dossier doit être reçu complet en gestion entre le 1er novembre et le 31 décembre 2026 inclus. Il ne suffit donc pas de lancer une opération le dernier jour de l’année si son traitement intervient trop tard. BoursoBank précise également que l’offre peut évoluer ou être interrompue à tout moment.
Une bonification applicable sur deux années civiles
L’un des atouts de cette opération est sa durée. Contrairement à certaines promotions limitées à quelques mois, le bonus de 2 points concerne les rendements attribués au titre de 2026 et de 2027 sur les investissements éligibles. Il faut toutefois rappeler que les intérêts de l’année 2026 seront calculés en fonction de la durée effective de présence des sommes sur le fonds. Un versement effectué en décembre 2026 ne pourra évidemment pas générer une année complète d’intérêts au titre de 2026. L’année 2027 constitue donc la principale période d’application du bonus pour les nouveaux versements réalisés en fin d’année 2026. La rémunération globale est par ailleurs plafonnée à 5,75 % avant frais de gestion, soit 5 % net de frais de gestion selon les modalités annoncées par BoursoBank. Le bonus ne permet donc pas de dépasser ce plafond de rendement net.
Fonds euros boosté : faut-il profiter de cette offre ?
L’offre BoursoVie présente plusieurs atouts : une bonification importante de 2 points, une durée couvrant deux exercices et un plafond de versement relativement élevé. Mais son intérêt dépend avant tout du profil de l’épargnant. Pour une personne recherchant exclusivement un placement sans risque de perte en capital, l’obligation d’investir 30 % en unités de compte constitue une limite majeure. En revanche, pour un épargnant souhaitant déjà consacrer une partie de son assurance-vie aux marchés financiers, le bonus peut améliorer la rémunération de la poche sécurisée de son allocation. Encore faut-il sélectionner les unités de compte en fonction de ses objectifs, de son horizon de placement et de sa tolérance au risque, et non uniquement pour accéder à une promotion. Le rendement du fonds euros est exprimé net de frais de gestion, mais avant fiscalité et prélèvements sociaux. Enfin, rien ne garantit que le taux de base de 3 % servi en 2025 sera reconduit en 2026 ou 2027.