Assurances : la taxe émeute de 0,8 % dès 2027, de quoi révolter les assurés !

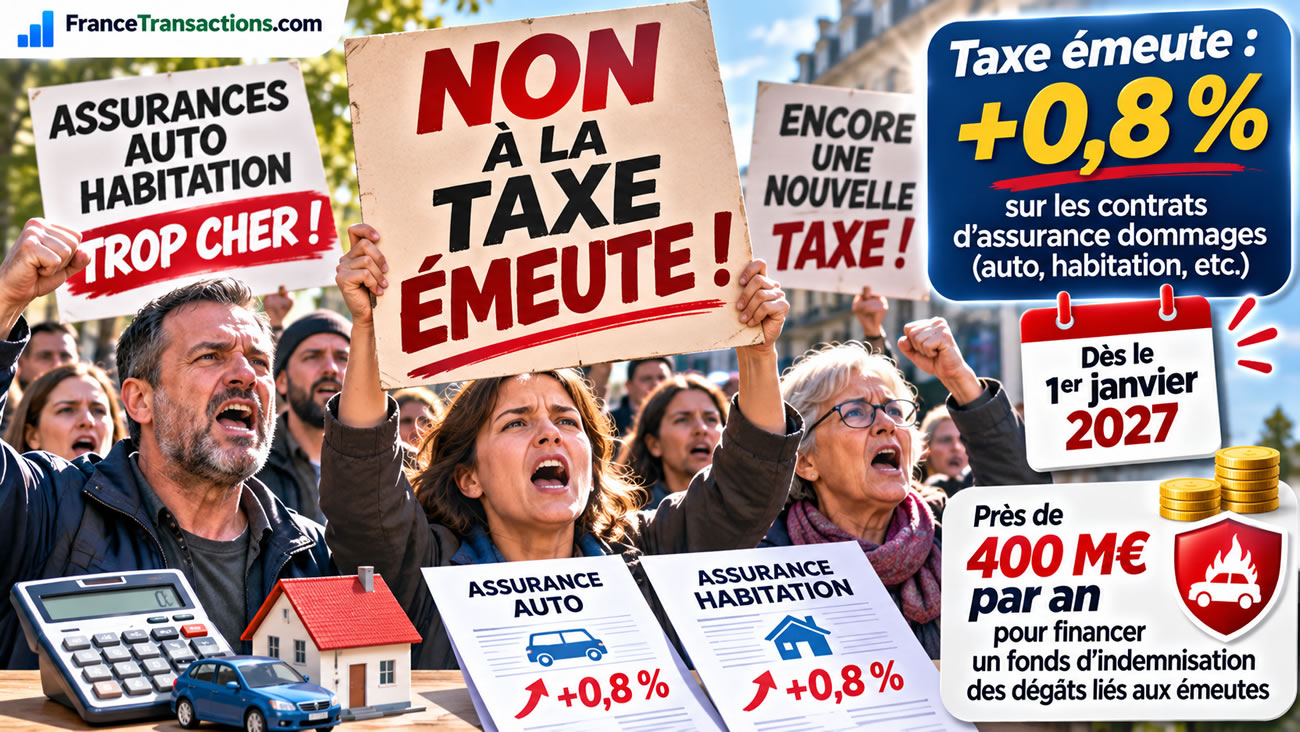
Les Français pourraient devoir payer une nouvelle contribution sur leurs assurances auto, habitation et autres contrats d’assurance dommages à compter de 2027. Baptisée « taxe émeute », cette contribution de solidarité, dont le taux envisagé est de 0,8 %, doit financer un fonds national destiné à mutualiser les coûts des dégâts provoqués par les émeutes et violences collectives. Son rendement pourrait approcher 400 millions d’euros par an. Le principe du dispositif a déjà été inscrit dans la loi de finances pour 2026, mais ses modalités d’application restent à finaliser. Cette nouvelle charge intervient alors que les primes d’assurance augmentent déjà sous l’effet du coût des réparations, des événements climatiques et de la fiscalité. Une question se pose : jusqu’où les assurés devront-ils financer la multiplication des risques ?
Taxe émeute : une contribution de 0,8 % envisagée sur les assurances dès 2027
Le gouvernement prépare la mise en place d’un dispositif national d’indemnisation des dommages causés par les émeutes. Le principe a été adopté dans le cadre de la loi de finances pour 2026, à travers son article 171. Il prévoit la création d’un fonds de mutualisation et d’une contribution de solidarité acquittée par les entreprises d’assurance, calculée sur les cotisations des contrats concernés. Le taux de cette contribution est plafonné par la loi à 1,5 %, mais les projets de textes d’application évoquent actuellement un taux de 0,8 %. L’objectif est de disposer de ressources financières pour faire face à des événements exceptionnels susceptibles d’occasionner des centaines de millions d’euros de dommages matériels. Les contrats d’assurance automobile, multirisque habitation et les assurances dommages des professionnels pourraient entrer dans le périmètre du dispositif. Les risques agricoles font l’objet d’un traitement particulier. Attention, le taux de 0,8 % n’est pas encore définitivement fixé par un texte réglementaire publié. L’entrée en vigueur au 1er janvier 2027 reste également conditionnée à la finalisation des procédures nécessaires.
Pourquoi créer une taxe émeute ?
Les violences urbaines de 2023 ont mis en évidence les difficultés d’indemnisation auxquelles peuvent être confrontés les commerçants, les entreprises et les collectivités. Véhicules incendiés, commerces pillés, vitrines détruites, bâtiments publics dégradés : les montants peuvent rapidement devenir considérables. Pour les assureurs, ces événements présentent une particularité : les dommages sont concentrés sur une période très courte et parfois sur des territoires bien identifiés. Le risque est alors de voir certaines compagnies augmenter fortement leurs tarifs, réduire leurs garanties ou refuser de couvrir des biens situés dans les zones considérées comme sensibles. Le fonds national doit permettre de répartir une partie de ces charges entre les assureurs, avec l’intervention de la Caisse centrale de réassurance (CCR) et une garantie de l’État. Le mécanisme s’inspire du régime des catastrophes naturelles, même si les conditions de déclenchement et les risques couverts sont différents.
400 millions d’euros par an : qui va réellement payer ?
La contribution serait juridiquement acquittée par les compagnies d’assurance. Mais cela ne signifie pas que les assurés seront épargnés. Les assureurs intègrent leurs charges, leurs taxes et leurs coûts de réassurance dans la tarification de leurs contrats. Ils pourraient donc répercuter tout ou partie de cette nouvelle contribution sur les cotisations demandées aux particuliers et aux entreprises. Il faut toutefois distinguer une taxe directement due par l’assuré d’une contribution due par l’assureur, dont le coût peut être répercuté commercialement. Dans le second cas, la hausse effectivement supportée par le client dépendra des décisions tarifaires de chaque compagnie. Le rendement annuel de 400 millions d’euros reste une estimation du dispositif envisagé, et non une recette déjà constatée.
Combien coûterait une contribution de 0,8 % aux assurés ?
À première vue, une hausse de 0,8 % peut sembler modeste. Sur un contrat d’assurance habitation coûtant 300 euros par an, elle représenterait 2,40 euros supplémentaires. Pour une assurance automobile facturée 800 euros, le surcoût théorique atteindrait 6,40 euros. Un ménage acquittant 1 100 euros par an pour ces deux contrats supporterait ainsi 8,80 euros de dépenses supplémentaires, dans l’hypothèse d’une répercussion intégrale de 0,8 % sur l’ensemble des cotisations retenues pour cet exemple. Ce calcul est purement illustratif : la contribution est assise sur les primes entrant dans son champ légal, qui ne correspondent pas nécessairement à la totalité du prix TTC payé par l’assuré. Le problème n’est donc pas tant le montant isolé de cette contribution que son accumulation avec les autres augmentations.
| Cotisations annuelles auto et habitation | Surcoût théorique de 0,8 % par an |
|---|---|
| 300 € | 2,40 € |
| 500 € | 4,00 € |
| 800 € | 6,40 € |
| 1 000 € | 8,00 € |
| 1 500 € | 12,00 € |
| 2 000 € | 16,00 € |
| 3 000 € | 24,00 € |
Assurance auto et habitation : pourquoi les tarifs augmentent-ils autant ?
Les hausses des cotisations d’assurance ne s’expliquent pas uniquement par les taxes. Les assureurs doivent faire face à une augmentation du coût moyen des sinistres. Dans l’automobile, les réparations sont devenues plus coûteuses avec la généralisation des équipements électroniques, des capteurs, des caméras et des systèmes d’aide à la conduite. Un simple remplacement de pare-brise peut désormais nécessiter un recalibrage des équipements. Les pièces détachées et la main-d’œuvre contribuent également à cette inflation. En assurance habitation, les coûts de reconstruction et de réparation ont progressé, tandis que les événements climatiques multiplient les dépenses d’indemnisation. Inondations, sécheresses, tempêtes et épisodes de grêle pèsent sur les comptes des assureurs. À ces évolutions s’ajoutent les frais de gestion, les coûts de réassurance et les prélèvements obligatoires. Une nouvelle contribution, même limitée, vient donc s’ajouter à une facture déjà orientée à la hausse.
Les assurances sont déjà lourdement taxées
Le montant payé chaque année par un assuré ne correspond pas uniquement au prix de la protection contre les sinistres. Une partie de la cotisation finance les taxes et contributions obligatoires. Leur poids dépend de la nature du contrat et des garanties souscrites. En assurance automobile, les garanties de responsabilité civile, de vol, d’incendie ou de dommages ne sont pas nécessairement soumises aux mêmes taux de taxe sur les conventions d’assurance. En multirisque habitation, plusieurs composantes fiscales et parafiscales peuvent également intervenir. Le régime des catastrophes naturelles repose sur une surprime spécifique, dont le taux a été relevé au 1er janvier 2025, notamment de 12 % à 20 % pour les contrats dommages aux biens concernés. Attention, ce pourcentage s’applique à une assiette définie par la réglementation et ne signifie pas que 20 % de toute facture d’assurance habitation correspond à une taxe CatNat. La future contribution émeute constituerait un mécanisme distinct, même si les deux dispositifs reposent sur un principe de mutualisation des risques.
Une autre hausse fiscale envisagée sur les assurances auto en 2027
La taxe émeute n’est pas la seule mesure susceptible d’alourdir les contrats d’assurance. Le projet de loi de finances pour 2027 prévoit également une augmentation de la taxe applicable à certaines garanties facultatives d’assurance automobile, avec un passage envisagé de 18 % à 18,9 %. Le rendement attendu serait d’environ 200 millions d’euros, destinés notamment à renforcer le financement des services départementaux d’incendie et de secours. Cette disposition reste soumise à l’examen parlementaire et ne doit donc pas être présentée comme définitivement adoptée. Par ailleurs, la contribution forfaitaire destinée au Fonds de garantie des victimes des actes de terrorisme et d’autres infractions doit passer de 6,50 euros à 8,50 euros en 2027 pour les contrats concernés. Ces mesures illustrent la multiplication des mécanismes de financement collectif reposant sur les contrats d’assurance.
Comment les victimes d’émeutes sont-elles indemnisées actuellement ?
Contrairement à une idée répandue, les dommages causés lors d’émeutes ne sont pas nécessairement exclus des contrats d’assurance. Un commerçant dont la vitrine est brisée, un automobiliste dont le véhicule est incendié ou un particulier dont le logement est endommagé peuvent être indemnisés si les garanties souscrites couvrent effectivement le sinistre. En assurance automobile, un contrat limité à la responsabilité civile obligatoire ne couvre généralement pas les dommages subis par le véhicule de l’assuré lui-même. Une garantie incendie, dommages ou vandalisme peut en revanche intervenir selon les circonstances et les clauses contractuelles. Pour les professionnels, les garanties relatives aux dommages matériels, au vandalisme ou aux pertes d’exploitation doivent être examinées attentivement. Des exclusions, franchises et plafonds d’indemnisation peuvent s’appliquer. Il existe également, sous certaines conditions, un régime de responsabilité de l’État pour les dommages résultant de crimes ou délits commis à force ouverte ou par violence par des attroupements ou rassemblements. Le nouveau fonds ne ferait donc pas disparaître les contrats d’assurance existants ni les conditions nécessaires à l’indemnisation.
Toutes les manifestations et dégradations ne déclencheront pas le fonds
Le futur mécanisme ne serait pas mobilisable pour n’importe quelle dégradation commise lors d’une manifestation. Les projets de textes prévoient une procédure de reconnaissance des événements éligibles, avec l’intervention d’une commission spécialisée. Plusieurs critères sont évoqués, notamment la nature collective des violences, l’importance des moyens de maintien de l’ordre mobilisés et le montant des dommages. Parmi les seuils envisagés figurent 700 000 euros de sinistres assurés, 300 000 euros de dégâts sur des bâtiments publics ou au moins trente sinistres dépassant chacun 10 000 euros. Ces critères sont issus de projets réglementaires et peuvent encore évoluer. L’objectif serait de réserver l’intervention du fonds aux événements d’une ampleur significative. Pour les assurés, cela signifie que la reconnaissance d’une émeute au titre du dispositif national ne doit pas être confondue avec le droit à indemnisation prévu par leur propre contrat.
La garantie de l’État : un engagement financier potentiellement important
Le dispositif prévoit l’intervention de la Caisse centrale de réassurance, avec une garantie publique dont le plafond annoncé atteint 4 milliards d’euros. Cette garantie ne signifie pas que l’État versera automatiquement une telle somme. Elle constitue une protection destinée à intervenir dans les conditions prévues par le mécanisme, notamment si des événements d’une ampleur exceptionnelle entraînent des indemnisations importantes. Le recours à la garantie publique fait également intervenir les règles européennes relatives aux aides d’État, ce qui explique une partie des procédures restant à accomplir. Pour les finances publiques, le sujet est loin d’être anodin : si les contributions collectées et les ressources du fonds ne suffisent pas à absorber des sinistres majeurs, la garantie de l’État pourrait être sollicitée.
Pourquoi faire payer tous les assurés pour les dégâts provoqués par les émeutes ?
C’est la principale question soulevée par cette réforme. Ses défenseurs mettent en avant le principe de solidarité et la nécessité de préserver l’accès à l’assurance dans les territoires les plus exposés. Sans mutualisation nationale, les assureurs pourraient être tentés de concentrer leurs hausses tarifaires sur certaines zones ou de réduire leurs engagements. Le dispositif vise donc à éviter que des collectivités, des commerces ou des entreprises deviennent difficilement assurables. Ses opposants contestent au contraire le principe de faire supporter à l’ensemble des assurés une charge liée à des actes de délinquance, alors que la responsabilité des auteurs des dégradations devrait être recherchée. Le débat porte ainsi sur la répartition du coût entre les responsables des violences, les assureurs, les assurés et la collectivité nationale. La mutualisation peut faciliter l’indemnisation, mais elle ne fait pas disparaître le coût économique des destructions.
Assurances auto et habitation : comment limiter la hausse de la facture en 2027 ?
Pour les particuliers, la multiplication des contributions constitue une raison supplémentaire de vérifier régulièrement leurs contrats. Comparer les offres peut permettre de réduire les cotisations, à condition de conserver un niveau de protection adapté. Une assurance automobile moins chère n’est pas nécessairement plus intéressante si elle supprime les garanties incendie ou vandalisme. De même, une multirisque habitation proposant une franchise élevée ou des plafonds d’indemnisation insuffisants peut se révéler coûteuse lors d’un sinistre important. Il convient également de vérifier les garanties réellement utiles, les doublons éventuels et les conditions de prise en charge. La résiliation après la première année permet, pour de nombreux contrats d’assurance de particuliers, de changer d’assureur sans attendre l’échéance annuelle, dans les conditions prévues par la réglementation. Le prix reste important, mais les exclusions et franchises méritent au moins autant d’attention.
Taxe émeute : une hausse annoncée, mais pas encore définitivement fixée
Au 4 novembre 2026, le principe du mécanisme national de mutualisation figure bien dans la loi de finances pour 2026. En revanche, le taux de 0,8 % et les modalités exactes d’entrée en vigueur doivent encore être confirmés par les textes d’application. Les projets réglementaires sont en cours de finalisation et les procédures nécessaires, notamment au regard des règles européennes, doivent être prises en compte. Il serait donc prématuré d’affirmer que chaque assuré paiera automatiquement 0,8 % de plus dès le 1er janvier 2027. La perspective reste néanmoins suffisamment concrète pour être intégrée aux discussions sur l’évolution du coût des assurances. Pour les ménages comme pour les entreprises, le problème de fond demeure : les cotisations augmentent sous l’effet des sinistres, des coûts de réparation et de nouvelles contributions, alors que la compréhension des garanties et des prélèvements reste souvent difficile.
Sources des données
- Public Sénat – Taxe émeutes : ce qu’il faut savoir sur la hausse des cotisations d’assurance en 2027, 29 octobre 2026
- Le Monde – Ces hausses d’impôts qui attendent les assurances en 2027, 24 septembre 2026
- RTL – Une taxe émeute de 0,8 % envisagée sur les assurances auto et habitation, 29 octobre 2026
- Ministère de l’Économie – Projet de loi de finances pour 2027
- Assemblée nationale – Projet de loi de finances pour 2027, texte n° 3210